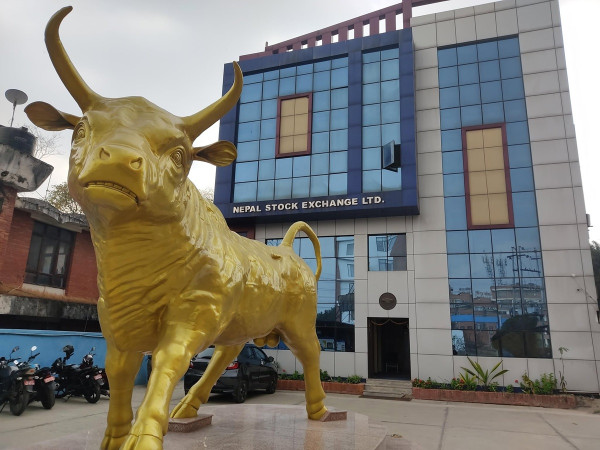
काठमाडौं । नेपालको पूँजी बजार लामो समयदेखि दीर्घकालीन संरचनात्मक सुधारभन्दा तत्कालीन बजार दबाब र प्रतिक्रियात्मक निर्णयबाट प्रभावित हुँदै आएको देखिन्छ। नेप्से परिसूचक घट्दा ल्याइएका विभिन्न सुझाव तथा सुधारका प्रयासदेखि पछिल्लो समय सार्वजनिक गरिएको २१ बुँदे ‘पूँजी बजार सुदृढीकरण तथा पुनरुत्थान कार्ययोजना’ सम्मका पहलमा बजारको तत्कालीन मनोवैज्ञानिक दबाब सम्बोधन गर्ने पक्ष प्रमुख देखिन्छ।
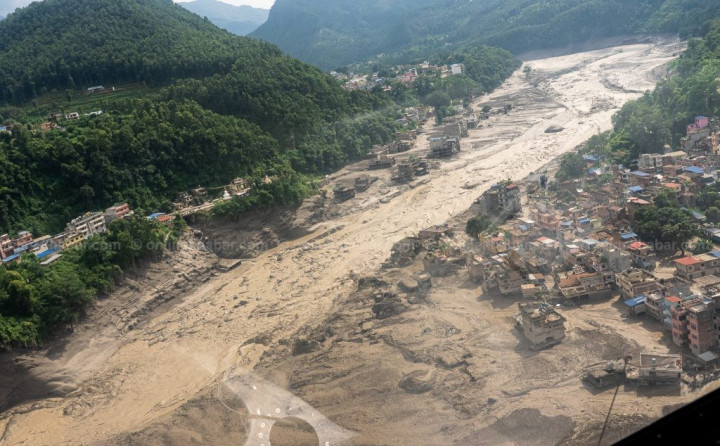
२०८३ भदौ १० गतेको भोटेकोशी बाढीबाट सूचीकृत जलविद्युत् आयोजना तथा भौतिक पूर्वाधारमा क्षति पुगेपछि पूँजी बजारमा देखिएको मन्दी र लगानीकर्ताको दबाबलाई सम्बोधन गर्न अर्थ मन्त्रालयले भदौ २९ गते कार्ययोजना सार्वजनिक गरेको हो।
अर्थमन्त्री डा. स्वर्णिम वाग्लेले अर्थतन्त्रलाई ‘सम्पत्तिको मूल्यमा आधारित समृद्धिबाट उद्यममा आधारित समृद्धितर्फ’ लैजानुपर्ने धारणा राख्दै आएका छन्। यही दृष्टिकोणबाट हेर्दा पूँजी बजारलाई उत्पादनशील क्षेत्रमा लगानी जुटाउने माध्यम बनाउने उद्देश्य कार्ययोजनाको महत्वपूर्ण पक्षका रूपमा देखिन्छ।
तर, कार्ययोजनाको प्रभावकारिता यसले नेप्से परिसूचकलाई तत्काल माथि लैजान्छ कि लैजाँदैन भन्नेभन्दा पनि वास्तविक पूँजी निर्माण, उत्पादन, रोजगारी र दीर्घकालीन लगानीसँग बजारलाई कति जोड्न सक्छ भन्ने आधारमा मूल्याङ्कन गर्नुपर्ने देखिन्छ।
प्रणालीमा तरलता, तर लगानीको माग कमजोर
पछिल्लो समय पूँजी बजारमा देखिएको कमजोरीको कारण प्रणालीमा लगानीयोग्य रकमको अभाव मात्र नभएको तथ्यांकले संकेत गर्छ। नेपाल राष्ट्र बैंकको आर्थिक वर्ष २०८२/८३ को तथ्यांकअनुसार विस्तृत मुद्राप्रदाय १३.४ प्रतिशतले बढेको छ भने निजी क्षेत्रतर्फको कर्जा प्रवाह ६.५ प्रतिशतमा सीमित रहेको छ।
वाणिज्य बैंकहरूको औसत कर्जा ब्याजदर ६.५५ प्रतिशतमा झरेको तथा रेमिट्यान्स आप्रवाह २३ खर्ब ६३ अर्ब रुपैयाँभन्दा बढी पुगेको अवस्थामा विदेशी मुद्रा सञ्चिति २५.३१ अर्ब अमेरिकी डलर बराबर पुगेको छ। यो सञ्चितिले करिब १९.६ महिनाको वस्तु तथा सेवा आयात धान्न सक्ने अवस्था देखाएको छ।
तर, प्रणालीमा पर्याप्त तरलता हुँदाहुँदै निजी क्षेत्रमा नयाँ कर्जाको माग कमजोर रहनुले लगानीकर्ताको समस्या केवल पैसाको अभावमा सीमित नभएको देखाउँछ। नीतिगत अन्योल, व्यवसायिक जोखिम र लगानी वातावरणप्रतिको कमजोर भरोसा पनि यसको महत्वपूर्ण पक्ष हुन सक्छ।
यस अवस्थामा पूँजी बजार सुधारले केवल दोस्रो बजारको कारोबार बढाउनेभन्दा पनि उद्योग, ऊर्जा, पूर्वाधार तथा अन्य उत्पादनशील क्षेत्रमा नयाँ पूँजी प्रवाह हुने वातावरण सिर्जना गर्नुपर्ने देखिन्छ।
दोस्रो बजारमा एक लगानीकर्ताले अर्को लगानीकर्तासँग सेयर किनबेच गर्दा मुख्यतः स्वामित्व र रकमबीच हस्तान्तरण हुन्छ। कम्पनीमा नयाँ पूँजी भने प्राथमिक बजारमार्फत नयाँ सेयर वा ऋणपत्र जारी गर्दा प्रवेश गर्छ। त्यसैले वास्तविक अर्थतन्त्रमा पूँजी बजारको योगदान बढाउन प्राथमिक बजारलाई समेत बलियो बनाउनुपर्ने आवश्यकता छ।
प्राथमिक बजारमा मूल्य निर्धारण सुधारको आवश्यकता
कार्ययोजनाले प्राथमिक सेयर निष्कासनमा मूल्य निर्धारणको विद्यमान अभ्यासलाई परिवर्तन गर्ने दिशामा पनि प्रस्ताव अघि सारेको छ। जलविद्युत्, उद्योग, पर्यटन, कृषि तथा औषधिजस्ता फरक प्रकृतिका कम्पनीका लागि कम्पनीको वित्तीय अवस्था र सम्भावनाअनुसार मूल्य निर्धारण गर्ने व्यवस्था विस्तार गर्न खोजिएको छ।
प्रिमियम तथा बुक बिल्डिङको अभ्यासलाई प्रभावकारी बनाउने उद्देश्यले अघि सारिएको यो अवधारणाले कम्पनीको वास्तविक मूल्य पहिचान गर्न सहयोग पुर्याउन सक्छ।
तर, मूल्य निर्धारण प्रणाली थप खुला र बजारमुखी बनाउँदा पारदर्शिता तथा नियमन पनि उत्तिकै बलियो हुनुपर्ने हुन्छ। विशेषगरी जलविद्युत् आयोजनाजस्ता परियोजनामा वित्तीय विवरणसँगै आयोजनाको भौतिक अवस्था, बीमा, ऋण दायित्व तथा नगद प्रवाहको वास्तविक अवस्थाबारे लगानीकर्तालाई समयमै जानकारी उपलब्ध गराउनु आवश्यक हुन्छ।
यसका साथै संस्थापक सेयर साधारण सेयरमा परिवर्तन हुने अवस्था तथा बजारमा ठूलो परिमाणमा सेयर आपूर्ति हुने सम्भावनाबारे पनि स्पष्ट सूचना आवश्यक देखिन्छ।
ऋणपत्र बजार विस्तारमा जोड
नेपालको पूँजी बजारमा सेयर कारोबारको तुलनामा ऋणपत्र बजार अपेक्षाकृत कमजोर छ। ठूला जलविद्युत्, सिमेन्ट तथा पूर्वाधार परियोजनाले दीर्घकालीन पूँजी जुटाउन अहिले पनि बैंकिङ प्रणालीमा बढी निर्भर रहनुपर्ने अवस्था छ।
कार्ययोजनाका विभिन्न बुँदाले संस्थागत ऋणपत्र, हरित तथा विपद् बन्ड, ईटीएफ तथा सरकारी ऋणपत्रको दोस्रो बजारलाई सक्रिय बनाउने प्रस्ताव गरेका छन्।
यसले बैंक ऋणमा रहेको अत्यधिक निर्भरता घटाएर दीर्घकालीन पूँजीका वैकल्पिक स्रोत विस्तार गर्ने उद्देश्य बोकेको देखिन्छ।
तर, ऋणपत्र बजार विस्तारका लागि ऋणपत्र जारी गर्ने कम्पनी मात्र पर्याप्त हुँदैनन्। त्यसलाई खरिद गर्ने दीर्घकालीन संस्थागत लगानीकर्ता, विश्वसनीय क्रेडिट रेटिङ, लगानीकर्ताको हित संरक्षण गर्ने कानुनी व्यवस्था तथा दोस्रो बजारमा सहज कारोबार गर्न सकिने पूर्वाधार आवश्यक हुन्छ।
कर्मचारी सञ्चय कोष, नागरिक लगानी कोष, सामाजिक सुरक्षा कोष, बीमा कम्पनी तथा म्युचुअल फन्डजस्ता संस्थागत लगानीकर्ताको लगानीलाई विविधीकरण गर्ने प्रस्तावले यस क्षेत्रमा माग सिर्जना गर्न सहयोग पुर्याउन सक्छ। तर, यस्ता संस्थामा सर्वसाधारणको बचत जोडिएकाले लगानी निर्णयमा जोखिम व्यवस्थापन, प्रतिफल, स्वार्थको द्वन्द्व र व्यावसायिक उत्तरदायित्वलाई प्राथमिकता दिनुपर्ने हुन्छ।
नयाँ कारोबार विधि र वित्तीय स्थायित्व
कार्ययोजनाले दोस्रो बजारको तरलता बढाउन मार्जिन कर्जा, धितोपत्र सापटी, इन्ट्रा–डे कारोबार तथा सर्ट सेलिङजस्ता कारोबार विधि विस्तार गर्ने प्रस्तावसमेत अघि सारेको छ।
यी उपकरणले बजारमा कारोबार र तरलता बढाउन सक्ने भए पनि जोखिम व्यवस्थापन प्रणाली बलियो नभए बजारको अस्थिरता पनि बढ्न सक्छ। त्यसैले ब्रोकर कम्पनीहरूको वित्तीय क्षमता, प्राविधिक पूर्वाधार, जोखिम व्यवस्थापन तथा नियामकीय निगरानी महत्वपूर्ण हुनेछन्।
बैंक तथा वित्तीय संस्थाले दोस्रो बजारमा गरेको सेयर लगानीको न्यूनतम होल्डिङ अवधिलाई घटाएर ४५ दिन कायम गर्ने प्रस्ताव पनि कार्ययोजनामा समावेश छ। यसले बैंकहरूको लगानीमा तरलता बढाउन सक्ने भए पनि बैंकिङ प्रणालीले आफ्नो मूल व्यवसाय अर्थात् उत्पादनशील क्षेत्रमा कर्जा प्रवाहलाई प्राथमिकतामा राखिरहनुपर्ने विषय महत्वपूर्ण हुन्छ।
कर नीतिमा स्थिरताको प्रश्न
कार्ययोजनाले दीर्घकालीन सेयर लगानीलाई प्रोत्साहन गर्ने उद्देश्यले पूँजीगत लाभकरमा परिवर्तन प्रस्ताव गरेको छ। ३६५ दिनभन्दा बढी होल्ड गरिएको सेयर बिक्रीमा ३.७५ प्रतिशत र सोभन्दा कम अवधिमा ५ प्रतिशत कर कायम गर्ने तथा सोही आर्थिक वर्षमा भएको घाटालाई नाफासँग समायोजन गरी खुद नाफामा मात्र अन्तिम कर लगाउने प्रस्ताव गरिएको छ।
घाटा समायोजनको व्यवस्थाले लगानीकर्तालाई करको वास्तविक भार नाफासँग जोडेर बुझ्न सहज बनाउन सक्छ। तर, करका दरमा छोटो अवधिमै परिवर्तन हुँदा नीतिगत स्थिरताको विषय पनि उठ्छ।
चालु आर्थिक वर्षको बजेटमार्फत पूँजीगत लाभकरमा गरिएको परिवर्तनपछि पुनः दर संशोधनको प्रस्ताव आउनुले दीर्घकालीन लगानीकर्ताका लागि कर नीतिको निरन्तरता र पूर्वानुमानयोग्यताको महत्व देखाउँछ।
नयाँ सूचक र बजार पूर्वाधार
नेप्से परिसूचकले समग्र बजारको अवस्था देखाए पनि कम्पनीहरूको आन्तरिक वित्तीय अवस्था, सुशासन तथा कारोबारको गुणस्तरबारे विस्तृत जानकारी दिँदैन।
यसलाई सम्बोधन गर्न कार्ययोजनाले कम्पनीको नाफा, सुशासन तथा वास्तविक कारोबार हुने सेयरलाई आधार बनाएर नयाँ ‘बेन्चमार्क इन्डेक्स’ निर्माण गर्ने प्रस्ताव गरेको छ। यस्तो सूचक प्रभावकारी रूपमा कार्यान्वयन भए लगानीकर्तालाई बजारका विभिन्न कम्पनी तथा क्षेत्रको तुलनात्मक अवस्था बुझ्न थप आधार प्राप्त हुन सक्छ।
त्यसका लागि नेप्से तथा सीडीएससीको प्राविधिक क्षमता र पूर्वाधारमा सुधार आवश्यक हुन्छ। नयाँ कारोबार सुविधा थपिए पनि कारोबार प्रणालीमा बारम्बार समस्या आउने अवस्था कायम रहे सुधारको प्रभाव सीमित हुन सक्छ।
विदेशमा रहेका नेपालीको पूँजी बजारमा सहभागिता बढाउने प्रस्ताव कार्ययोजनाको अर्को पक्ष हो। गैरआवासीय नेपालीको लगानी आकर्षित गर्न लगानी र रकम फिर्ता लैजाने प्रक्रियालाई स्पष्ट तथा सहज बनाउनुपर्ने हुन्छ।
कार्यान्वयन र परिणाम मापन मुख्य चुनौती
कार्ययोजनामा २०८३ असोजदेखि फागुनसम्म विभिन्न काम सम्पन्न गर्ने समयसीमा तोकिएको छ। तर, सुधारको वास्तविक प्रगति मापन गर्न स्पष्ट परिणाम सूचक आवश्यक देखिन्छ।
उदाहरणका लागि संस्थागत ऋणपत्र बजारको आकार कति पुर्याउने, संस्थागत लगानीकर्ताको सहभागिता कति बढाउने, वास्तविक क्षेत्रका कम्पनीले बजारबाट पूँजी उठाउँदा लागत कति घटाउने तथा प्राथमिक बजारमा नयाँ क्षेत्रका कम्पनीको सहभागिता कति बढाउने भन्ने विषयमा मापनयोग्य लक्ष्य आवश्यक हुन्छ।
कार्ययोजनाको प्रभावलाई तीन चरणमा हेर्न सकिन्छ। प्रारम्भिक चरणमा यसले लगानीकर्ताको मनोबल र बजारको कारोबारमा प्रभाव पार्न सक्छ। त्यसपछि नयाँ कारोबार उपकरण तथा करसम्बन्धी व्यवस्थाले दोस्रो बजारको गतिविधि परिवर्तन गर्न सक्छ। दीर्घकालमा भने ऋणपत्र बजार, संस्थागत लगानी, पारदर्शी मूल्य निर्धारण र उत्पादनशील क्षेत्रमा पूँजी प्रवाह बढेमा यसको संरचनात्मक प्रभाव देखिन सक्छ।
अन्ततः कार्ययोजनाको सफलता नेप्से परिसूचक कुनै निश्चित बिन्दुमा पुग्यो कि पुगेन भन्नेभन्दा पनि पूँजी बजारबाट उठेको रकम उद्योग, ऊर्जा तथा पूर्वाधारमा कति प्रवाह भयो, कम्पनीहरूको वित्तीय आधार कति बलियो भयो, दीर्घकालीन पूँजीको लागत कति घट्यो र साना लगानीकर्ताको हित संरक्षण कति प्रभावकारी भयो भन्ने आधारमा मापन गर्नुपर्ने देखिन्छ।
यस अर्थमा पूँजी बजार सुधारको मुख्य चुनौती दोस्रो बजारको तत्कालीन उतारचढाव व्यवस्थापन मात्र नभई सेयर तथा ऋणपत्र बजारलाई उत्पादन, रोजगारी र दीर्घकालीन आर्थिक वृद्धिसँग जोड्ने संस्थागत आधार निर्माण गर्नु हो।